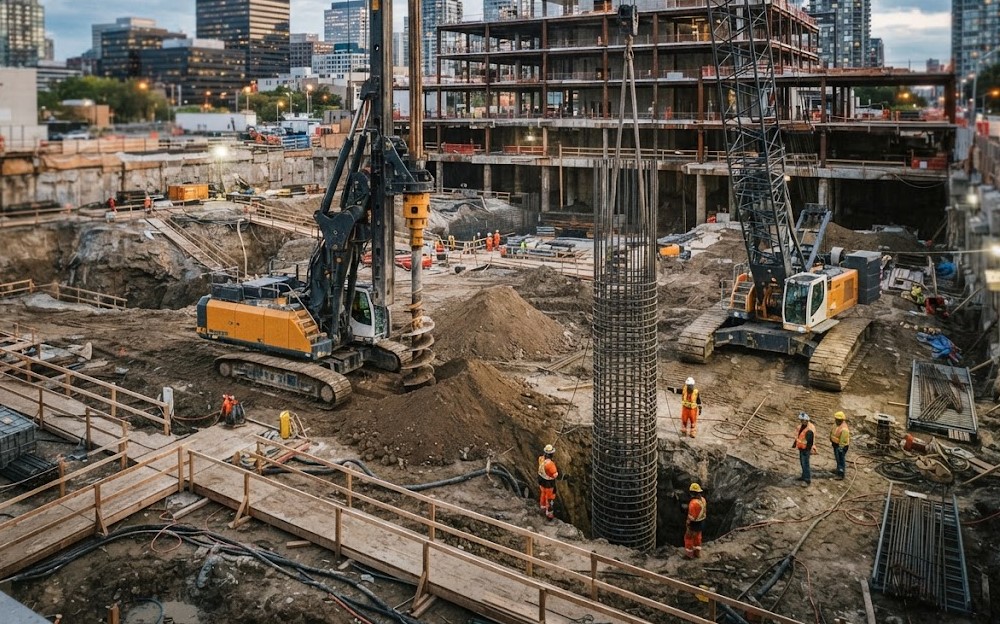
Les fondations spéciales interviennent lorsque le terrain ou le projet exige des techniques particulières. Pour une entreprise qui réalise des pieux, des micropieux ou des ouvrages de soutènement, l’assurance décennale doit correspondre précisément aux travaux déclarés. Une attestation imprécise peut compliquer la gestion d’un sinistre. Avant de signer un chantier, vérifiez donc le périmètre assuré, les activités mentionnées et les conditions du contrat.
Assurance décennale et fondations spéciales : comprendre l’obligation
La responsabilité civile décennale concerne les dommages qui compromettent la solidité d’un ouvrage ou le rendent impropre à sa destination. Le régime s’applique aux constructeurs concernés par les dispositions du Code des assurances, notamment lorsque leurs travaux participent à la réalisation d’un ouvrage. L’obligation ne se déduit pas du seul intitulé commercial d’une activité : la nature des travaux et leur rôle dans la construction comptent.
Une entreprise de travaux spéciaux doit donc faire examiner son activité réelle par l’assureur. Les fondations profondes, les injections de sol et certains ouvrages de soutènement ne présentent pas les mêmes expositions. Le contrat doit décrire les techniques effectivement mises en œuvre, sans élargir ni réduire artificiellement le périmètre déclaré.
Quels travaux déclarer à l’assureur ?
La désignation « fondations spéciales » recouvre plusieurs procédés. Une police peut accepter certaines opérations et en exclure d’autres, selon les compétences déclarées, les méthodes employées et l’analyse du risque. Une attestation générique ne suffit pas si elle ne permet pas d’identifier les prestations couvertes.
Avant la souscription, établissez une liste fidèle des opérations réalisées et facturées. Elle facilite l’étude du dossier et limite les écarts entre le devis, l’attestation remise au maître d’ouvrage et les travaux exécutés.
- 🧱 Les micropieux et les ancrages, avec leurs procédés d’exécution réels.
- 🏗️ Les pieux de fondation, en précisant les techniques de forage ou de mise en place.
- ⛏️ Les travaux de soutènement, dont les parois ou les dispositifs de stabilisation concernés.
- 💧 Les injections, le rabattement de nappe ou les traitements de sol, s’ils font partie de l’activité.
Ce que couvre la garantie décennale d’un spécialiste
La garantie décennale peut être mobilisée lorsque des dommages relevant du régime légal apparaissent après réception des travaux. Dans les fondations, un défaut peut entraîner des mouvements, des fissures importantes ou une instabilité affectant l’ouvrage. L’analyse dépend toutefois de la cause, de la gravité du dommage et du rôle des travaux assurés.
La garantie ne signifie pas que tout désordre survenant dans les dix années sera indemnisé. Le contrat, les règles applicables et les circonstances du sinistre déterminent la prise en charge. Les dommages sans lien avec une activité déclarée, les défauts d’entretien ou certaines interventions exclues peuvent rester hors garantie.
Ne pas confondre décennale et responsabilité civile professionnelle
L’assurance décennale vise les dommages relevant de la responsabilité légale du constructeur après réception. La responsabilité civile professionnelle peut couvrir d’autres dommages causés dans le cadre de l’activité, selon les garanties souscrites. Ces protections répondent à des besoins distincts et ne se remplacent pas mutuellement.
Une assurance construction peut également inclure des garanties complémentaires ou être associée à d’autres contrats. Le maître d’ouvrage peut, de son côté, souscrire une assurance dommages-ouvrage, qui répond à une logique différente. Vérifiez chaque garantie dans ses conditions particulières plutôt que de vous fier au seul nom commercial du produit.
Choisir un contrat adapté aux risques du chantier
Les fondations spéciales exposent les équipes et les ouvrages voisins à des contraintes propres au chantier. Le forage, les vibrations, la présence d’eau ou la proximité de bâtiments existants doivent être pris en compte dans l’organisation des travaux et dans l’étude d’assurance. Le contrat ne remplace ni l’étude géotechnique ni les mesures de prévention.
Le tableau ci-dessous présente les points à examiner avant de retenir une offre. Les réponses doivent être vérifiées dans les documents contractuels remis par l’assureur ou le courtier.
| Point à vérifier | Pourquoi c’est important | Élément à contrôler |
|---|---|---|
| Activités déclarées | Le périmètre doit correspondre aux travaux réalisés. | Libellés des procédés et limites d’activité |
| Techniques utilisées | Les méthodes peuvent modifier l’analyse du risque. | Forage, ancrage, injection ou soutènement |
| Antécédents | La sinistralité peut influer sur l’acceptation et le tarif. | Sinistres, résiliation et reprise du passé |
| Attestation | Le client doit pouvoir contrôler la couverture annoncée. | Période, activité et coordonnées de l’assureur |
Les informations à réunir pour obtenir un devis
Le prix dépend notamment du chiffre d’affaires, de l’ancienneté, des techniques exercées et des antécédents. Un tarif indicatif proche de 100 euros par mois, soit environ 1 200 euros par an, peut être annoncé pour certains profils. Ce montant n’est pas une offre garantie : le devis final dépend de l’étude du dossier et des garanties retenues.
Pour accélérer cette analyse, préparez les informations administratives et techniques nécessaires. Les plateformes spécialisées dans l’assurance construction peuvent proposer une étude centrée sur les métiers du bâtiment, tandis que les acteurs généralistes couvrent parfois davantage de familles de produits.
- 📄 Le SIRET, la raison sociale, l’adresse et l’identité du représentant légal.
- 📊 Le chiffre d’affaires réalisé ou prévisionnel, ventilé si plusieurs activités coexistent.
- 🔧 Une description détaillée des travaux réellement exécutés et facturés.
- 🛡️ Les déclarations de sinistres, les résiliations et les besoins liés au passé d’assurance.
Avant le chantier : sécuriser l’attestation et le périmètre
Demandez une attestation à jour avant de transmettre vos documents au maître d’ouvrage ou de commencer les travaux. Vérifiez que l’activité indiquée correspond au chantier concerné et que la période de validité couvre la date d’ouverture. En cas de doute sur un procédé particulier, demandez une confirmation écrite à l’assureur.
Si votre entreprise ajoute une technique ou développe une nouvelle prestation, signalez cette évolution avant de l’exercer. Une activité omise peut créer un décalage entre les travaux confiés et le risque effectivement assuré. La déclaration exacte protège la relation contractuelle et rend les justificatifs plus lisibles pour le client. Cette exigence de transparence, de sécurité et de qualité est parfaitement intégrée aux valeurs de l’entreprise FONDATECH qui est spécialisée dans la consolidation de tous types de fondations.
Enfin, relisez les exclusions, les franchises et les éventuelles limites territoriales. Une assurance décennale pertinente repose sur un accord clair entre les opérations réalisées et celles acceptées par l’assureur. Pour les fondations spéciales, cette concordance constitue le premier contrôle à effectuer avant chaque engagement important.